Thông tư 127/2026/TT-BTC: Những thay đổi doanh nghiệp cần biết từ 15/10/2026


Thông tư 127/2026/TT-BTC được Bộ Tài chính ban hành ngày 27/08/2026 và có hiệu lực từ ngày 15/10/2026. Văn bản quy định hệ thống chỉ tiêu thông tin, mẫu chứng từ khai báo khi thực hiện thủ tục xuất cảnh, nhập cảnh, quá cảnh và chuyển cảng đối với phương tiện vận tải. Kể từ thời điểm Thông tư mới có hiệu lực, Thông tư 50/2018/TT-BTC sẽ hết hiệu lực thi hành.
Vì vậy, điều doanh nghiệp cần quan tâm không chỉ là văn bản mới quy định những gì, mà còn là việc rà soát dữ liệu, đối chiếu biểu mẫu và chuẩn bị phương thức khai báo trước thời điểm áp dụng. Công tác chuẩn bị sớm sẽ giúp doanh nghiệp hạn chế sai lệch thông tin, tránh gián đoạn thủ tục và chủ động phối hợp với các đơn vị vận tải, đại lý, cảng và cơ quan Hải quan.
1. Thông tư 127/2026/TT-BTC quy định những gì?
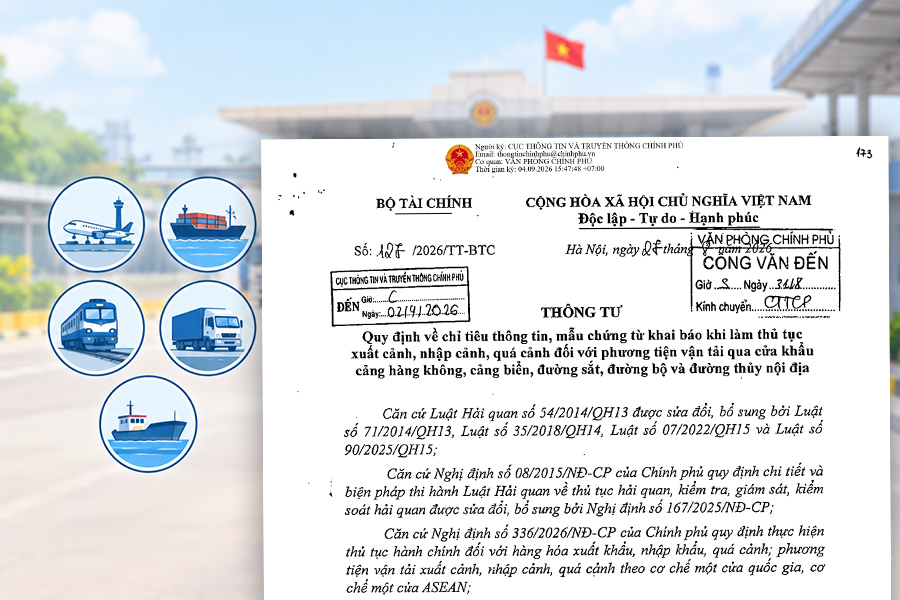
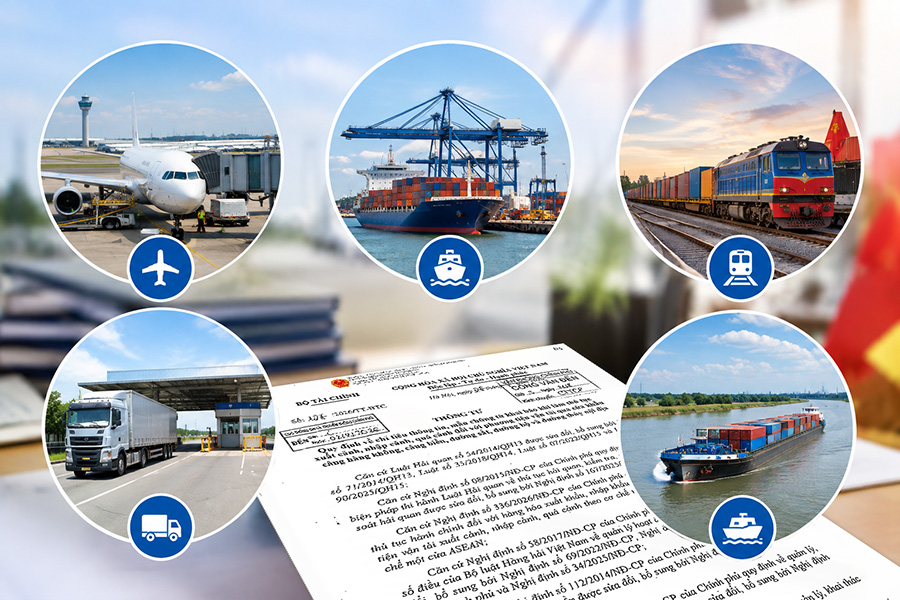
Thông tư 127/2026/TT-BTC quy định các chỉ tiêu thông tin và mẫu chứng từ dùng khi khai báo thủ tục xuất cảnh, nhập cảnh, quá cảnh và chuyển cảng đối với phương tiện vận tải qua:
- Cửa khẩu cảng hàng không;
- Cửa khẩu cảng biển;
- Cửa khẩu đường sắt;
- Cửa khẩu đường bộ;
- Cửa khẩu đường thủy nội địa.
Đối tượng áp dụng gồm cơ quan hải quan, công chức hải quan, người khai hải quan đối với phương tiện vận tải và các cơ quan nhà nước tham gia phối hợp quản lý phương tiện.
Các chỉ tiêu khai báo điện tử được chia theo từng loại phương tiện tại Phụ lục I đến Phụ lục V. Các mẫu chứng từ giấy sử dụng khi Cổng thông tin một cửa quốc gia gặp sự cố được quy định tại Phụ lục VI đến Phụ lục X và các văn bản chuyên ngành có liên quan.
Do số lượng chỉ tiêu và biểu mẫu khá lớn, doanh nghiệp không nhất thiết đưa toàn bộ nội dung phụ lục vào quy trình nội bộ. Cách tiếp cận phù hợp hơn là xác định đúng loại phương tiện, nghiệp vụ và hồ sơ mà doanh nghiệp thường xuyên sử dụng, sau đó đối chiếu với phụ lục tương ứng.
Phạm vi và nội dung này được quy định tại Điều 1 đến Điều 3 của Thông tư 127/2026/TT-BTC của Bộ Tài chính.
1.1 Khi nào Thông tư 127/2026/TT-BTC bắt đầu áp dụng?
Thông tư 127/2026/TT-BTC chính thức có hiệu lực từ ngày 15/10/2026. Doanh nghiệp nên hoàn tất việc rà soát dữ liệu, biểu mẫu, quy trình và phần mềm khai báo trước thời điểm này.
Một điểm đáng lưu ý là việc áp dụng thủ tục hành chính theo Cơ chế một cửa quốc gia và thời điểm thực hiện sẽ theo công bố của Bộ trưởng Bộ Tài chính.
Nếu hệ thống công nghệ thông tin của các bộ, ngành chưa đáp ứng yêu cầu kỹ thuật để tiếp nhận, xử lý và phản hồi dữ liệu theo chỉ tiêu mới, thủ tục có thể tiếp tục được thực hiện theo pháp luật chuyên ngành về quản lý phương tiện vận tải. Thời gian chuyển tiếp này tối đa 01 năm kể từ ngày Thông tư có hiệu lực.
1.2 Thông tư 50/2018/TT-BTC có còn hiệu lực không?
Theo Điều 4 Thông tư 127/2026/TT-BTC, kể từ ngày 15/10/2026, Thông tư 50/2018/TT-BTC hết hiệu lực thi hành và được thay thế bởi Thông tư 127.
Dưới đây là bảng tổng hợp những nội dung sẽ được điều chỉnh từ ngày 15/10/2026.
| Nội dung | Trước 15/10/2026 | Từ 15/10/2026 |
| Văn bản áp dụng | Thông tư 50/2018/TT-BTC | Thông tư 127/2026/TT-BTC |
| Chỉ tiêu, mẫu chứng từ | Theo quy định hiện hành | Theo hệ thống chỉ tiêu, mẫu chứng từ mới |
| Phương thức khai báo | Theo cơ chế đang áp dụng | Theo Cơ chế một cửa quốc gia và lộ trình được công bố |
| Trường hợp hệ thống chưa đáp ứng | Theo quy trình hiện hành | Có cơ chế chuyển tiếp theo pháp luật chuyên ngành, tối đa 01 năm |
2. Doanh nghiệp cần chuẩn bị gì trước ngày 15/10/2026?
(1) Rà soát thông tin đang sử dụng để khai báo
Doanh nghiệp nên lập danh sách các nghiệp vụ liên quan đến phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh hoặc chuyển cảng đang thực hiện. Trên cơ sở đó, rà soát những nhóm dữ liệu thường xuyên được sử dụng, gồm:
- Thông tin doanh nghiệp và người khai;
- Thông tin phương tiện vận tải;
- Thông tin chuyến đi, hành trình và cửa khẩu;
- Thông tin hàng hóa, vận đơn hoặc chứng từ vận tải;
- Thông tin hành khách, thuyền viên, tổ lái nếu thuộc trường hợp phải khai báo;
- Thông tin về container, hành lý, vật tư hoặc hàng dự trữ trên phương tiện;
- Các hồ sơ, chứng từ khác theo từng loại phương tiện và nghiệp vụ.
Việc rà soát không nên chỉ dừng ở kiểm tra dữ liệu có đầy đủ hay không. Doanh nghiệp cần xác định nguồn dữ liệu, bộ phận chịu trách nhiệm cập nhật và thời điểm thông tin được chuyển sang hệ thống khai báo.
Điều này đặc biệt quan trọng khi dữ liệu được tổng hợp từ nhiều bên như hãng vận tải, đại lý, cảng, kho, đơn vị giao nhận hoặc khách hàng xuất nhập khẩu.
(2) Đối chiếu chỉ tiêu thông tin theo quy định mới
Sau khi xác định các nhóm dữ liệu đang sử dụng, doanh nghiệp cần đối chiếu với phụ lục tương ứng của Thông tư 127/2026/TT-BTC.
Mục tiêu của việc đối chiếu là nhận diện:
- Chỉ tiêu mới phải bổ sung;
- Chỉ tiêu đã thay đổi tên gọi, định dạng hoặc cách thể hiện;
- Dữ liệu đang thiếu hoặc chưa được chuẩn hóa;
- Trường thông tin không còn phù hợp;
- Bộ phận hoặc đối tác chịu trách nhiệm cung cấp từng dữ liệu.
Checklist rà soát trước ngày 15/10/2026
| STT | Hạng mục | Doanh nghiệp cần kiểm tra |
| 1 | Thông tin doanh nghiệp | Bảo đảm đầy đủ, chính xác và thống nhất giữa các hồ sơ |
| 2 | Thông tin phương tiện | Đối chiếu với chỉ tiêu áp dụng cho từng loại phương tiện |
| 3 | Thông tin chuyến | Rà soát hành trình, cửa khẩu, thời gian và số hiệu chuyến |
| 4 | Thông tin hàng hóa | Kiểm tra tính thống nhất với vận đơn và chứng từ liên quan |
| 5 | Hành khách, thuyền viên, tổ lái | Xác định trường hợp phải khai và nguồn cung cấp dữ liệu |
| 6 | Hồ sơ, chứng từ | Đối chiếu với mẫu chứng từ mới |
| 7 | Phần mềm khai báo | Kiểm tra phiên bản, chức năng và khả năng tiếp nhận chỉ tiêu mới |
| 8 | Phối hợp với đối tác | Thống nhất đầu mối, thời hạn và định dạng trao đổi dữ liệu |
| 9 | Xử lý sai lệch | Thiết lập bước kiểm tra và điều chỉnh trước khi gửi khai báo |
| 10 | Phương án khi hệ thống gặp sự cố | Kiểm tra quy trình dự phòng và mẫu chứng từ giấy |
(3) Cập nhật quy trình phối hợp nội bộ
Sự thay đổi về chỉ tiêu khai báo có thể ảnh hưởng đến nhiều bộ phận, không chỉ riêng nhân sự trực tiếp thực hiện thủ tục hải quan.
Doanh nghiệp nên xác định rõ:
- Bộ phận nào tạo dữ liệu ban đầu;
- Bộ phận nào kiểm tra thông tin;
- Ai chịu trách nhiệm phê duyệt trước khi khai;
- Ai theo dõi phản hồi từ Cổng thông tin một cửa quốc gia;
- Quy trình xử lý khi dữ liệu bị từ chối hoặc cần bổ sung;
- Cách chuyển sang chứng từ giấy khi hệ thống gặp sự cố.
Với doanh nghiệp logistics hoặc đại lý làm thủ tục cho nhiều khách hàng, việc thống nhất biểu mẫu thu thập dữ liệu đầu vào sẽ giúp giảm đáng kể rủi ro sai lệch.
3. Khai báo khi Cổng thông tin một cửa quốc gia gặp sự cố
Thông tư 127/2026/TT-BTC quy định phương án sử dụng chứng từ giấy trong trường hợp Cổng thông tin một cửa quốc gia gặp sự cố.
Các nhóm mẫu dự phòng đáng chú ý gồm:
→ Phụ lục VI: chứng từ áp dụng đối với tàu biển, cùng các mẫu theo pháp luật hàng hải;
→ Phụ lục VII: chứng từ áp dụng đối với tàu bay;
→ Phụ lục VIII: chứng từ áp dụng đối với phương tiện vận tải đường bộ;
→ Phụ lục IX: chứng từ áp dụng đối với tàu hỏa liên vận quốc tế;
→ Phụ lục X: chứng từ áp dụng đối với phương tiện đường thủy nội địa, cùng các mẫu theo pháp luật hàng hải có liên quan.
Doanh nghiệp không cần in sẵn toàn bộ hệ thống biểu mẫu nếu chỉ thực hiện một số loại hình vận tải nhất định. Tuy nhiên, cần xác định trước mẫu nào áp dụng cho hoạt động của mình, bộ phận nào chịu trách nhiệm lập chứng từ và cách lưu trữ, chuyển giao hồ sơ khi hệ thống điện tử không hoạt động.
Phương án dự phòng cũng nên được phổ biến cho đơn vị vận tải, đại lý và nhân sự trực ca để có thể triển khai ngay, thay vì chờ đến khi sự cố phát sinh mới tìm biểu mẫu.
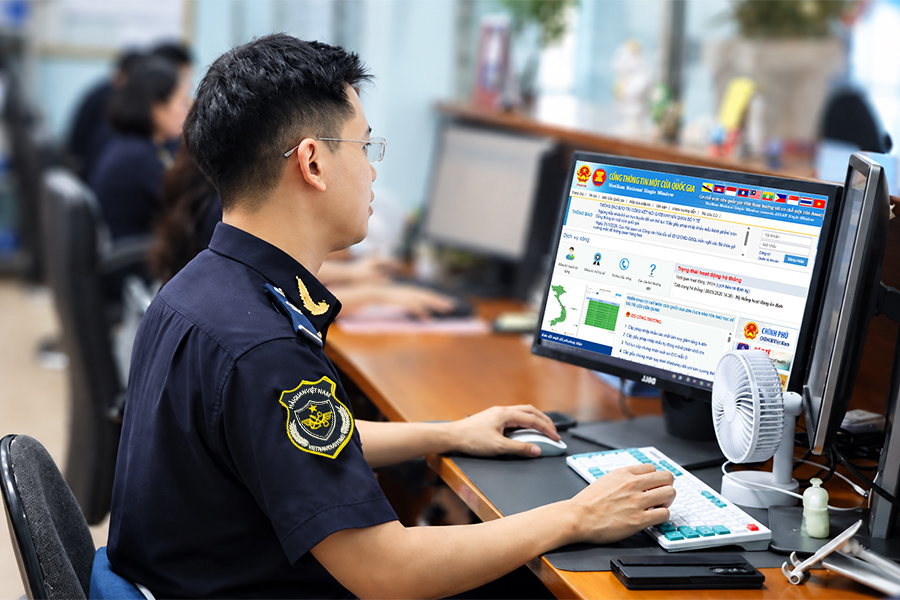
4. Lưu ý đối với Doanh nghiệp sử dụng phần mềm khai báo hải quan
Khi các chỉ tiêu thông tin và mẫu chứng từ được điều chỉnh, doanh nghiệp sử dụng phần mềm khai báo cần theo dõi việc cập nhật chức năng, biểu mẫu và trường dữ liệu trên hệ thống. Dữ liệu được nhập theo thói quen cũ có thể không còn đầy đủ hoặc không đáp ứng đúng cấu trúc mới.
Trước ngày 15/10/2026, doanh nghiệp nên:
- Kiểm tra phiên bản phần mềm đang sử dụng;
- Theo dõi thông báo cập nhật từ nhà cung cấp;
- Rà soát khả năng kết nối và truyền nhận dữ liệu;
- Kiểm tra các trường thông tin bắt buộc;
- Chuẩn hóa dữ liệu được nhập hoặc lấy từ hệ thống nội bộ;
- Thử nghiệm quy trình khai báo nếu có môi trường và hướng dẫn phù hợp;
- Chuẩn bị đầu mối hỗ trợ khi phát sinh lỗi trong giai đoạn chuyển đổi.
Phần mềm Hải quan điện tử ECUS (ECUS5VNACCS) thường xuyên cập nhật các thay đổi về nghiệp vụ và chỉ tiêu khai báo theo quy định của cơ quan Hải quan. Doanh nghiệp nên kiểm tra phiên bản phần mềm và thông tin hướng dẫn trước thời điểm Thông tư có hiệu lực để chủ động trong quá trình triển khai.
Quý đơn vị, doanh nghiệp cần hỗ trợ nghiệp vụ khai báo trên phần mềm. Vui lòng liên hệ tổng đài hỗ trợ 24/7:
- Khu vực Miền Bắc: 1900 4767
- Khu vực Miền Trung và Miền Nam: 1900 4768
Câu hỏi thường gặp
Dưới đây là một số câu hỏi thường gặp liên quan đến Thông tư 127/2026/TT-BTC kèm câu trả lời nhanh. Quý đơn vị quan tâm cũng có thể xem câu trả lời chi tiết trong phần nội dung chính của bài viết.
1/ Thông tư 127/2026/TT-BTC có hiệu lực từ ngày nào?
Thông tư có hiệu lực từ ngày 15/10/2026.
2/Thông tư 127/2026/TT-BTC có thay thế Thông tư 50/2018/TT-BTC không?
Có thay thế, kể từ ngày 15/10/2026, Thông tư 50/2018/TT-BTC hết hiệu lực thi hành.
3/ Thông tư 127 áp dụng cho những phương tiện nào?
Thông tư áp dụng đối với phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh hoặc chuyển cảng qua cửa khẩu cảng hàng không, cảng biển, đường sắt, đường bộ và đường thủy nội địa.
4/ Doanh nghiệp cần chuẩn bị gì trước khi Thông tư có hiệu lực?
Doanh nghiệp cần rà soát dữ liệu khai báo, đối chiếu chỉ tiêu và mẫu chứng từ mới, cập nhật quy trình phối hợp, kiểm tra phần mềm, đồng thời theo dõi công bố về thời điểm áp dụng thủ tục trên Cổng thông tin một cửa quốc gia.
5/ Nếu hệ thống gặp sự cố thì khai báo thế nào?
Doanh nghiệp thực hiện khai báo bằng chứng từ giấy theo mẫu và cơ chế được quy định tại Thông tư 127/2026/TT-BTC, tùy từng loại phương tiện và trường hợp áp dụng.
6/ Có phải mọi thủ tục đều chuyển sang cơ chế mới ngay ngày 15/10/2026 không?
Thông tư có hiệu lực từ ngày 15/10/2026, nhưng việc áp dụng thủ tục hành chính theo Cơ chế một cửa quốc gia và thời điểm thực hiện còn theo công bố của Bộ trưởng Bộ Tài chính. Nếu hệ thống của các bộ, ngành chưa đáp ứng yêu cầu kỹ thuật, quy định chuyên ngành có thể tiếp tục được áp dụng trong thời gian chuyển tiếp tối đa 01 năm.
Tài Phạm
TIN TỨC LIÊN QUAN:
Thông tư 86/2026/TT-BTC: 10 điểm doanh nghiệp xuất nhập khẩu cần chú ý
08/07/2026-1977 lượt xem
Công văn 20991/CHQ-GSQL: Cách khai số quản lý nội bộ doanh nghiệp chế xuất từ 09/09/2026
10/09/2026-1210 lượt xem