Khai bổ sung tờ khai hải quan từ 01/3/2027: Thời hạn 60 ngày và trường hợp cần lưu ý


Từ ngày 01/3/2027, quy định về khai bổ sung tờ khai hải quan được sửa đổi, bổ sung theo Luật số 11/2026/QH16. Đáng chú ý, đối với hàng hóa đã thông quan, người khai hải quan được khai bổ sung trong thời hạn 60 ngày kể từ ngày thông quan, đồng thời phải đáp ứng các điều kiện về thời điểm kiểm tra, giám sát và các trường hợp loại trừ theo quy định.
1. Quy định khai bổ sung tờ khai hải quan từ 01/3/2027 có gì thay đổi?
Ngày 23/8/2026, Quốc hội thông qua Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan, có hiệu lực từ ngày 01/3/2027.
Theo đó, Khoản 4, Điều 29, Luật Hải quan 2014 được sửa đổi, bổ sung, quy định các trường hợp người khai hải quan được thực hiện khai bổ sung.
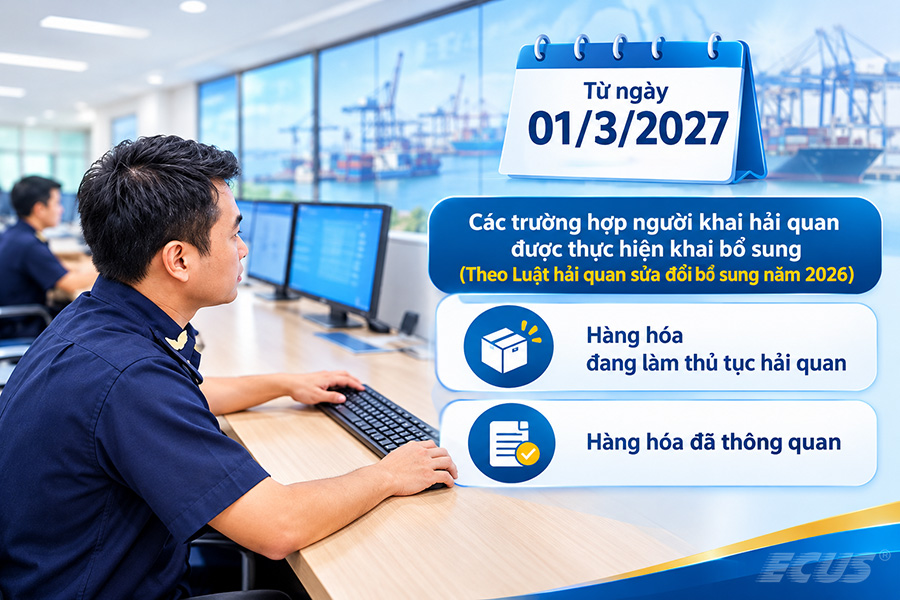
1.1 Đối với hàng hóa đang làm thủ tục hải quan
Theo Điểm a, Khoản 4, Điều 29, Luật Hải quan được sửa đổi, bổ sung, đối với hàng hóa đang làm thủ tục hải quan, người khai hải quan được thực hiện khai bổ sung trước thời điểm cơ quan hải quan thông báo việc kiểm tra hải quan.
Do đó, khi phát hiện thông tin khai báo chưa chính xác, doanh nghiệp cần xác định thời điểm phát sinh sai sót và chủ động thực hiện khai bổ sung theo quy định.
Trường hợp người khai hải quan thực hiện khai bổ sung sau thời điểm quy định thì việc xử lý thực hiện theo quy định của pháp luật về thuế và pháp luật về xử lý vi phạm hành chính.
1.2 Đối với hàng hóa đã thông quan: Thời hạn 60 ngày
Theo điểm b khoản 4 Điều 29 Luật Hải quan được sửa đổi, bổ sung, đối với hàng hóa đã được thông quan, người khai hải quan được thực hiện khai bổ sung khi đáp ứng các điều kiện sau:
- Trong thời hạn 60 ngày kể từ ngày thông quan.
- Trước thời điểm quyết định dừng đưa hàng qua khu vực giám sát, kiểm tra sau thông quan, thanh tra, kiểm tra đối với hàng hóa đã thông quan.
Quy định này đồng thời loại trừ trường hợp nội dung khai bổ sung liên quan đến giấy phép xuất khẩu, nhập khẩu và một số lĩnh vực kiểm tra chuyên ngành.
Do đó, khi thực hiện khai bổ sung đối với hàng hóa đã thông quan, người khai hải quan cần căn cứ cả thời hạn 60 ngày và các điều kiện, trường hợp loại trừ được quy định tại Điểm b, Khoản 4, Điều 29.
2. Các trường hợp khai bổ sung hải quan cần lưu ý
Bên cạnh việc khai bổ sung đối với hàng hóa đang làm thủ tục hoặc đã thông quan, Khoản 4, Điều 29 Luật Hải quan được sửa đổi, bổ sung còn quy định về trường hợp khai bổ sung quá thời hạn, theo yêu cầu của cơ quan hải quan và các trường hợp khác.
2.1 Khai bổ sung quá thời hạn hoặc theo yêu cầu của cơ quan hải quan
Theo Điểm c, Khoản 4, Điều 29, Luật Hải quan được sửa đổi, bổ sung, trường hợp người khai hải quan thực hiện khai bổ sung quá thời hạn quy định tại Điểm a, Điểm b hoặc thực hiện khai bổ sung theo yêu cầu của cơ quan hải quan thì xử lý theo:
- Quy định của pháp luật về thuế.
- Quy định của pháp luật về xử lý vi phạm hành chính.
- Các quy định khác của pháp luật có liên quan.
Như vậy, đối với trường hợp khai bổ sung quá thời hạn hoặc theo yêu cầu của cơ quan hải quan, Luật quy định căn cứ pháp luật để xử lý. Điểm c, Khoản 4, Điều 29 không quy định một mức xử phạt cụ thể áp dụng chung cho tất cả các trường hợp này.
2.2 Các nội dung không áp dụng thời hạn khai bổ sung 60 ngày
Theo Điểm b, Khoản 4, Điều 29, quy định khai bổ sung đối với hàng hóa đã thông quan trong thời hạn 60 ngày không áp dụng đối với trường hợp nội dung khai bổ sung liên quan đến:
- Giấy phép xuất khẩu, nhập khẩu.
- Kiểm tra chuyên ngành về chất lượng hàng hóa.
- Kiểm tra chuyên ngành về y tế.
- Kiểm tra chuyên ngành về văn hóa.
- Kiểm dịch động vật, thực vật.
- An toàn thực phẩm.
2.3 Các trường hợp khai bổ sung khác
Ngoài các trường hợp quy định tại Điểm a, b và c, d, Khoản 4, Điều 29, Luật Hải quan được sửa đổi, bổ sung còn quy định về “các trường hợp khai bổ sung khác”.
Ngoài các trường hợp nêu trên, Điểm d, Khoản 4, Điều 29 còn quy định các trường hợp khai bổ sung khác. Doanh nghiệp cần tiếp tục theo dõi văn bản hướng dẫn để xác định cụ thể phạm vi và cách thức thực hiện.
3. Doanh nghiệp cần lưu ý gì khi khai bổ sung tờ khai hải quan từ 01/3/2027?
Từ ngày 01/3/2027, khi phát hiện thông tin trên tờ khai hải quan có sai sót, doanh nghiệp cần xác định đúng tình trạng của hàng hóa, thời điểm phát sinh việc khai bổ sung và nội dung cần sửa đổi để thực hiện theo đúng quy định.
3.1 Xác định đúng thời điểm để thực hiện khai bổ sung
Đối với hàng hóa đang làm thủ tục hải quan, người khai hải quan cần chủ động rà soát thông tin đã khai và thực hiện khai bổ sung trước thời điểm cơ quan hải quan thông báo việc kiểm tra hải quan theo quy định tại Điểm a, Khoản 4, Điều 29, Luật Hải quan được sửa đổi, bổ sung.
3.2 Không chỉ căn cứ vào thời hạn 60 ngày
Thời hạn 60 ngày không phải là điều kiện duy nhất để xác định việc khai bổ sung đối với hàng hóa đã thông quan.
Theo quy định, việc khai bổ sung còn phải được thực hiện trước thời điểm cơ quan hải quan dừng đưa hàng qua khu vực giám sát, quyết định kiểm tra sau thông quan, thanh tra, kiểm tra đối với hàng hóa đã thông quan.
Vì vậy, trước khi thực hiện khai bổ sung, doanh nghiệp cần kiểm tra cả thời hạn 60 ngày và tình trạng kiểm tra, thanh tra, giám sát liên quan đến lô hàng.
3.3 Kiểm tra nội dung khai bổ sung có thuộc trường hợp loại trừ hay không
Doanh nghiệp cũng cần xác định nội dung dự kiến khai bổ sung có thuộc các trường hợp không áp dụng thời hạn 60 ngày hay không.
3.4 Chủ động xử lý khi phát hiện sai sót trên tờ khai
Khi phát hiện thông tin khai báo chưa chính xác, doanh nghiệp nên rà soát hồ sơ, chứng từ và tình trạng xử lý của tờ khai để xác định trường hợp khai bổ sung phù hợp.
Từ ngày 01/3/2027, quy định về khai bổ sung tờ khai hải quan có nhiều điểm doanh nghiệp cần lưu ý, đặc biệt là thời hạn 60 ngày đối với hàng hóa đã thông quan và các điều kiện, trường hợp loại trừ đi kèm. Doanh nghiệp cần chủ động rà soát tờ khai, xác định đúng thời hạn và thực hiện khai bổ sung theo quy định để hạn chế rủi ro trong quá trình làm thủ tục hải quan.
Nguyệt Nga
TIN TỨC LIÊN QUAN:

Hải quan triển khai thu thuế GTGT tự động đối với hàng hóa chuyển phát nhanh
24/07/2025-4422 lượt xem
Hải quan khu vực IV thông quan cho kim ngạch xuất nhập khẩu tăng 15%
06/08/2025-2088 lượt xem