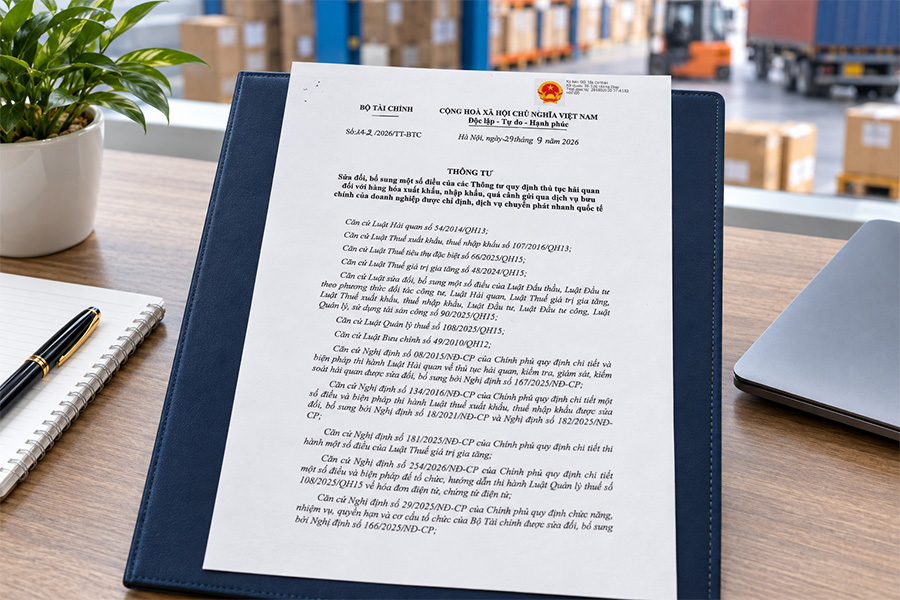
Điểm đáng chú ý tại Thông tư 142/2026/TT-BTC về thủ tục hải quan hàng bưu chính, chuyển phát nhanh


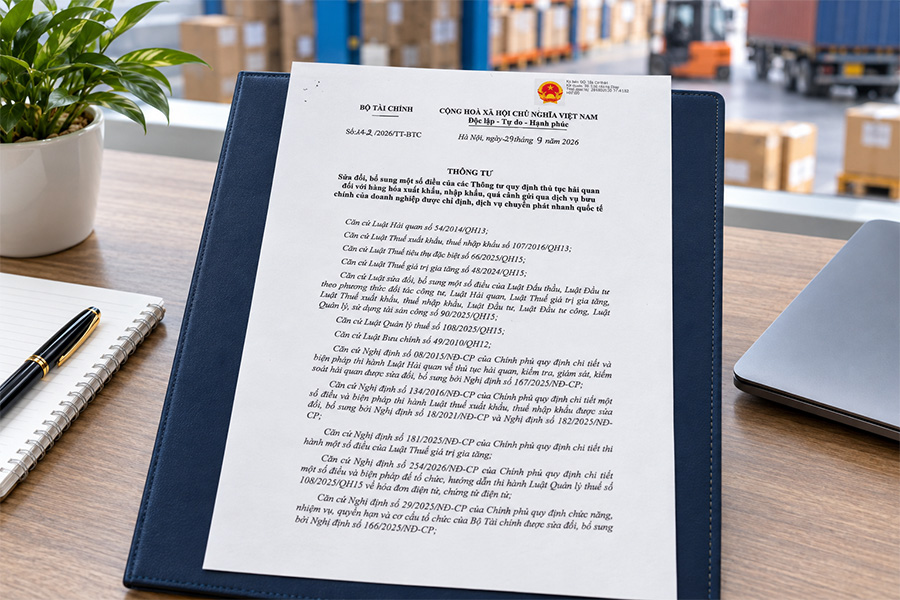
Ngày 29/9/2026, Bộ Tài chính ban hành Thông tư 142/2026/TT-BTC, sửa đổi, bổ sung một số quy định về thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định và dịch vụ chuyển phát nhanh quốc tế. Thông tư có hiệu lực từ ngày 16/11/2026.
1. Thông tư 142/2026/TT-BTC sửa đổi các quy định nào?
Căn cứ Điều 1, Điều 2 và Điều 3, Thông tư 142/2026/TT-BTC, văn bản sửa đổi một số nội dung của Thông tư 49/2015/TT-BTC về hàng hóa gửi qua dịch vụ bưu chính và Thông tư 191/2015/TT-BTC về hàng hóa gửi qua dịch vụ chuyển phát nhanh quốc tế.
Đây là các quy định đã được sửa đổi, bổ sung qua một số văn bản như Thông tư 56/2019/TT-BTC và Thông tư 29/2025/TT-BTC. Thông tư mới cũng cập nhật một số thuật ngữ để phù hợp với quy định hải quan hiện hành.
Vì vậy, doanh nghiệp cần xem xét quy định theo đúng loại dịch vụ mình cung cấp và nhóm hàng đang làm thủ tục.
2. Những điểm đáng chú ý tại Thông tư 142 về thủ tục hải quan
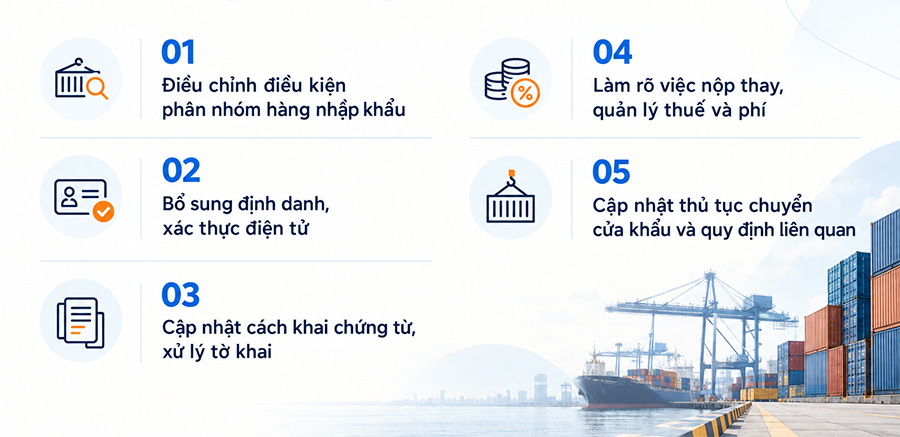
2.1. Điều chỉnh quy định về nhóm hàng nhập khẩu
Thông tư 142/2026/TT-BTC sửa đổi mô tả về nhóm hàng nhập khẩu trong các quy định tương ứng của Thông tư 49/2015/TT-BTC và Thông tư 191/2015/TT-BTC.
Đối với hàng gửi qua dịch vụ bưu chính, nhóm hàng được sửa đổi gồm gói, kiện có trị giá hải quan trong định mức miễn thuế nhập khẩu theo quy định và thuộc trường hợp được miễn giấy phép, điều kiện, kiểm tra chuyên ngành hoặc không thuộc mặt hàng phải đáp ứng các yêu cầu này theo pháp luật chuyên ngành.
Với hàng gửi qua dịch vụ chuyển phát nhanh quốc tế, văn bản cũng sửa đổi quy định về nhóm hàng nhập khẩu có trị giá trong định mức miễn thuế và điều kiện liên quan đến giấy phép, kiểm tra chuyên ngành.
Điều kiện về định mức miễn thuế và điều kiện quản lý chuyên ngành cần được xem xét đồng thời. Hàng hóa có trị giá thấp không đồng nghĩa đương nhiên được miễn mọi thủ tục hoặc yêu cầu chuyên ngành. Doanh nghiệp cần đối chiếu mặt hàng cụ thể với quy định hiện hành trước khi khai báo.
2.2. Bổ sung yêu cầu định danh, xác thực điện tử
Theo Thông tư 142/2026/TT-BTC, người khai hải quan thực hiện định danh, xác thực điện tử khi làm thủ tục đối với hàng hóa thuộc nhóm được quy định. Với hàng bưu chính thuộc Nhóm 1, yêu cầu này được nêu tại nội dung sửa đổi của Điều 4, Thông tư 49/2015/TT-BTC. Với hàng chuyển phát nhanh quốc tế, yêu cầu áp dụng đối với hàng hóa Nhóm 1 và Nhóm 2 theo nội dung sửa đổi tại Điều 5, Thông tư 191/2015/TT-BTC.
Trường hợp doanh nghiệp bưu chính hoặc chuyển phát nhanh thay mặt chủ hàng thực hiện thủ tục, doanh nghiệp có trách nhiệm thông báo để người gửi hàng đối với hàng xuất khẩu hoặc người nhận hàng đối với hàng nhập khẩu phối hợp với cơ quan hải quan trong việc định danh, xác thực điện tử theo quy định áp dụng cho nhóm hàng tương ứng.
Doanh nghiệp nên rà soát quy trình tiếp nhận thông tin người gửi, người nhận và cách phối hợp khi cơ quan hải quan yêu cầu xác thực. Việc cập nhật dữ liệu định danh ngay từ khâu tiếp nhận hàng có thể giúp hạn chế gián đoạn khi thực hiện thủ tục.
2.3. Cập nhật cách khai chứng từ và xử lý tờ khai
Thông tư sửa đổi yêu cầu khai các chứng từ thuộc hồ sơ hải quan theo chỉ tiêu thông tin tại Mẫu số 03, Phụ lục II, ban hành kèm Thông tư 38/2015/TT-BTC, đã được sửa đổi, bổ sung. Trường hợp tờ khai được phân luồng 3, người khai phải xuất trình hàng hóa để cơ quan hải quan kiểm tra theo quy định. Nội dung khai bổ sung cũng được cập nhật, trong đó danh mục chỉ tiêu khai bổ sung được thay thế theo phụ lục kèm Thông tư 142/2026/TT-BTC.
Doanh nghiệp cần rà soát phần mềm và hướng dẫn khai đang sử dụng, đặc biệt là các chỉ tiêu khai báo, chứng từ gửi kèm và quy trình xử lý tờ khai phân luồng 3. Khi phát hiện sai sót, việc khai bổ sung cần thực hiện theo danh mục và thủ tục được viện dẫn trong văn bản mới.
2.4. Làm rõ việc nộp thay và quản lý tiền thuế, phí
Đối với doanh nghiệp chuyển phát nhanh, Thông tư quy định doanh nghiệp được nộp thay cho chủ hàng các khoản thuế, tiền phạt, tiền chậm nộp, thuế ấn định, phí hải quan và lệ phí hàng hóa quá cảnh theo quy định. Nếu dự kiến phát sinh khoản phải nộp thay, doanh nghiệp nộp tiền trước vào tài khoản tiền gửi của cơ quan hải quan tại Kho bạc Nhà nước. Số tiền phải nộp của từng tờ khai được trừ vào khoản đã nộp trước để làm thủ tục thông quan hoặc giải phóng hàng.
Doanh nghiệp chuyển phát nhanh đồng thời có trách nhiệm tự khai, tự tính, tự nộp thuế, phí, lệ phí và tự chịu trách nhiệm với các tờ khai đã làm thủ tục có phát sinh khoản phải nộp. Khi nộp tiền vào tài khoản tiền gửi của cơ quan hải quan, doanh nghiệp cần khai đúng các chỉ tiêu được hướng dẫn, gồm mã người nộp thuế và mã xác định thời hạn nộp thuế.
Thông tư cũng quy định về việc phát hành biên lai thu thuế, phí, lệ phí để trả cho chủ hàng trong trường hợp doanh nghiệp chuyển phát nhanh sử dụng biên lai. Việc đăng ký sử dụng, định dạng và xử lý biên lai thực hiện theo quy định về hóa đơn, chứng từ điện tử tại Nghị định 254/2026/NĐ-CP. Doanh nghiệp có trách nhiệm phối hợp với hải quan nơi đăng ký tờ khai để đối chiếu chứng từ thu, nộp ngân sách nhà nước.
Với hàng nhập khẩu gửi qua dịch vụ bưu chính, cơ quan hải quan thực hiện trừ lùi số tiền thuế phải nộp. Cơ quan hải quan lập bảng tổng hợp các khoản tiền thuế đã trích chuyển nộp ngân sách nhà nước theo mẫu ban hành kèm Thông tư; doanh nghiệp bưu chính có thể đề nghị nhận bảng để đối chiếu số tiền đã nộp.
2.5. Cập nhật thủ tục chuyển cửa khẩu và một số quy định liên quan
Thủ tục đối với hàng bưu chính xuất khẩu, nhập khẩu chuyển cửa khẩu được dẫn chiếu thực hiện theo Điều 50 và Điều 51, Thông tư 38/2015/TT-BTC, đã được sửa đổi, bổ sung. Đối với hàng chuyển phát nhanh quốc tế, thủ tục chuyển cửa khẩu cũng được cập nhật theo các điều khoản tương ứng.
Ngoài các nội dung nghiệp vụ, Thông tư 142/2026/TT-BTC thay thế, bãi bỏ một số cụm từ, điều khoản và dẫn chiếu trong các văn bản liên quan. Trong đó có việc cập nhật tên gọi cơ quan hải quan, một số căn cứ pháp lý và cách gọi các luồng kiểm tra để thống nhất với quy định hiện hành.
3. Doanh nghiệp cần chuẩn bị gì trước ngày 16/11/2026?
Thông tư 142/2026/TT-BTC có hiệu lực từ ngày 16/11/2026. Trước thời điểm này, doanh nghiệp bưu chính và chuyển phát nhanh quốc tế nên rà soát quy trình khai báo, hồ sơ và cách phối hợp với người gửi, người nhận để sẵn sàng thực hiện các yêu cầu mới.
Một số nội dung nên được kiểm tra gồm:
- Xác định hàng hóa thuộc dịch vụ bưu chính hay chuyển phát nhanh quốc tế và đối chiếu đúng quy định áp dụng.
- Rà soát cách phân nhóm hàng nhập khẩu, điều kiện miễn giấy phép và yêu cầu kiểm tra chuyên ngành.
- Chuẩn bị quy trình tiếp nhận, cập nhật và xác thực thông tin người gửi, người nhận.
- Kiểm tra chỉ tiêu khai báo, chứng từ điện tử và danh mục chỉ tiêu được khai bổ sung.
- Rà soát quy trình nộp trước, trừ lùi, đối chiếu thuế, phí và lệ phí; cập nhật việc phát hành biên lai nếu doanh nghiệp sử dụng.
- Cập nhật hướng dẫn nghiệp vụ và phần mềm khai hải quan như ECUS theo các quy định có hiệu lực tại thời điểm thực hiện.
Thông tư 142/2026/TT-BTC sửa đổi nhiều nội dung nằm trong các quy trình nghiệp vụ hiện hành, vì vậy doanh nghiệp nên chuẩn bị theo từng khâu thực tế phát sinh. Việc kiểm tra sớm dữ liệu, hồ sơ, khai báo và đối chiếu khoản thu sẽ giúp quá trình chuyển sang quy định mới được chủ động hơn. Phần mềm ECUS hỗ trợ doanh nghiệp thực hiện khai báo hải quan điện tử và cập nhật nghiệp vụ theo quy định hiện hành.
Nguyệt Nga
TIN TỨC LIÊN QUAN:
Thông tư 127/2026/TT-BTC: Những thay đổi doanh nghiệp cần biết từ 15/10/2026
28/09/2026-483 lượt xem